Ga naar de inhoud

Werkkleding belastingvrij vergoeden, wat mag en wat niet?

Je wilt je medewerkers goed uitrusten. Logisch. Maar zodra werkkleding via de salarisadministratie loopt, duikt er al snel een vraag op: wat mag je eigenlijk belastingvrij vergoeden, en waar ligt de grens?

Het antwoord zit in een combinatie van fiscale regels en de aard van de kleding. Niet altijd zwart-wit, maar met een paar basisprincipes kom je een heel eind.

De hoofdregel: vergoeding is loon, tenzij…

In principe is alles wat je een medewerker vergoedt of verstrekt belast loon. Werkkleding vormt daarop een uitzondering, maar alleen als de kleding voldoet aan bepaalde voorwaarden. De Belastingdienst maakt onderscheid tussen drie situaties:

1. Werkkleding die volledig belastingvrij is

Kleding is volledig vrijgesteld van loonheffing als aan één van deze voorwaarden wordt voldaan:

  • De kleding is uitsluitend geschikt voor het werk, denk aan veiligheidshelmen, vlampakken of snijwerende handschoenen. Thuis draag je ze sowieso niet.
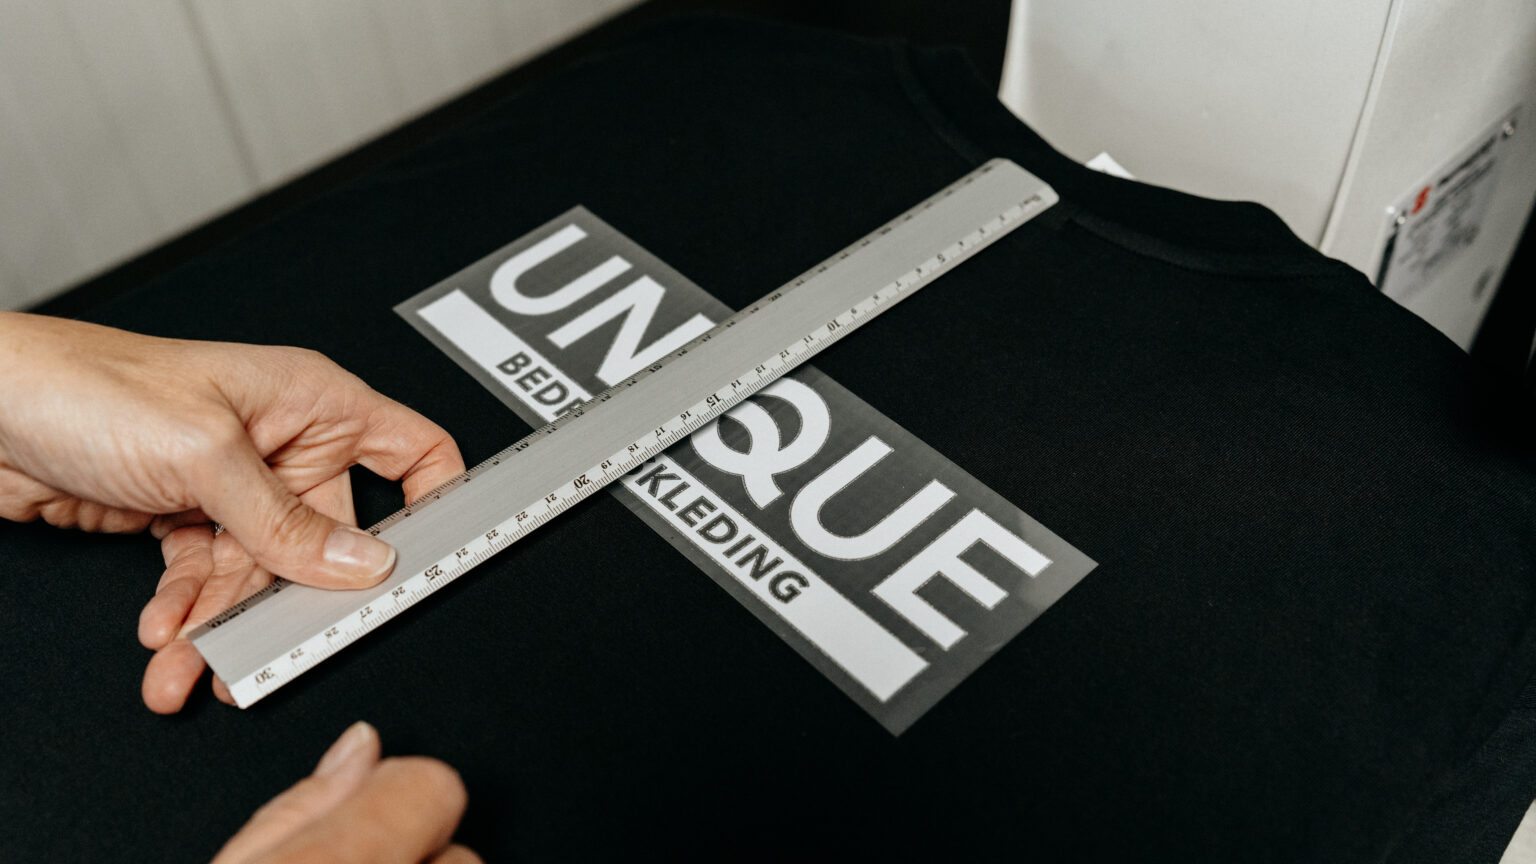
  • De kleding is voorzien van een bedrijfslogo van minimaal 70 cm², zichtbaar aangebracht, niet weggestopt op een binnenzoom.
  • De kleding blijft op de werkplek en gaat nooit mee naar huis.

Voldoet de kleding aan één van deze criteria? Dan mag je als werkgever de volledige waarde onbelast vergoeden of verstrekken.

2. Werkkleding via de werkkostenregeling (WKR)

Past de kleding niet in de vrijgestelde categorie, bijvoorbeeld een nette broek of blazer die ook privé gedragen kan worden, dan kun je de vergoeding onderbrengen in de werkkostenregeling (WKR).

Binnen de WKR heeft elke werkgever een vrije ruimte: een percentage van de totale fiscale loonsom dat onbelast mag worden vergoed. In 2026 is dat 2,00% over de eerste € 400.000 en 1,18% over het meerdere.

Werkkleding zonder logo en zonder werkplek-gebondenheid gaat dus ten laste van die vrije ruimte. Overschrijd je die ruimte, dan betaal je 80% eindheffing over het meerdere.

3. Werkkleding die gewoon belast is

Vergoed je kleding die privé gedragen kan worden, zonder logo, zonder werkgebondenheid, en de vrije ruimte is al op? Dan is de vergoeding gewoon belast loon voor de medewerker.

Dat wil je voorkomen, zowel voor jezelf als voor je medewerker.

Wat betekent dit in de praktijk?

Een paar concrete voorbeelden:

  • Veiligheidsschoenen of werkhandschoenen → volledig belastingvrij, want uitsluitend geschikt voor het werk.
  • Poloshirt met bedrijfslogo (min. 70 cm²) → volledig belastingvrij, ongeacht of de medewerker hem ook thuis draagt.
  • Werkbroek zonder logo → ten laste van de vrije WKR-ruimte.
  • Nette jas voor klantbezoek, zonder logo → ten laste van vrije ruimte, of belast als die op is.
Een logo van 70 cm² maakt het verschil tussen belaste en onbelaste werkkleding. Klein detail, groot verschil.

Slim omgaan met de regels

Het loont om hier bewust mee om te gaan, zeker als je meerdere medewerkers kleedt. Een paar praktische tips:

  • Zorg altijd voor een zichtbaar logo op representatieve kleding. Dat maakt het verschil tussen belast en onbelast.
  • Leg kledingverstrekkingen vast in je administratie, wat is verstrekt, aan wie, en op basis van welke regeling.
  • Gebruik een KMS om per medewerker bij te houden welke kleding is verstrekt en welke waarde daaraan hangt. Zo voorkom je verrassingen bij een loonscontrole.
  • Overleg met je accountant als je twijfelt over specifieke kledingstukken of situaties.

De fiscale regels zijn één kant van het verhaal. De andere kant is de uitvoering: wie bestelt wat, hoe wordt het geregistreerd en wat gebeurt er als iemand uit dienst gaat?

Bij Unique Bedrijfskleding helpen we organisaties om dat van begin tot eind goed in te richten, van de keuze van de kleding tot het beheer via een KMS. Benieuwd hoe dat er voor jullie organisatie uitziet? Neem gerust contact op.

Goed geregeld begint bij een helder kledingbeleid

whatsapp